Cobrança de juros ilegais é debatida na Assembléia
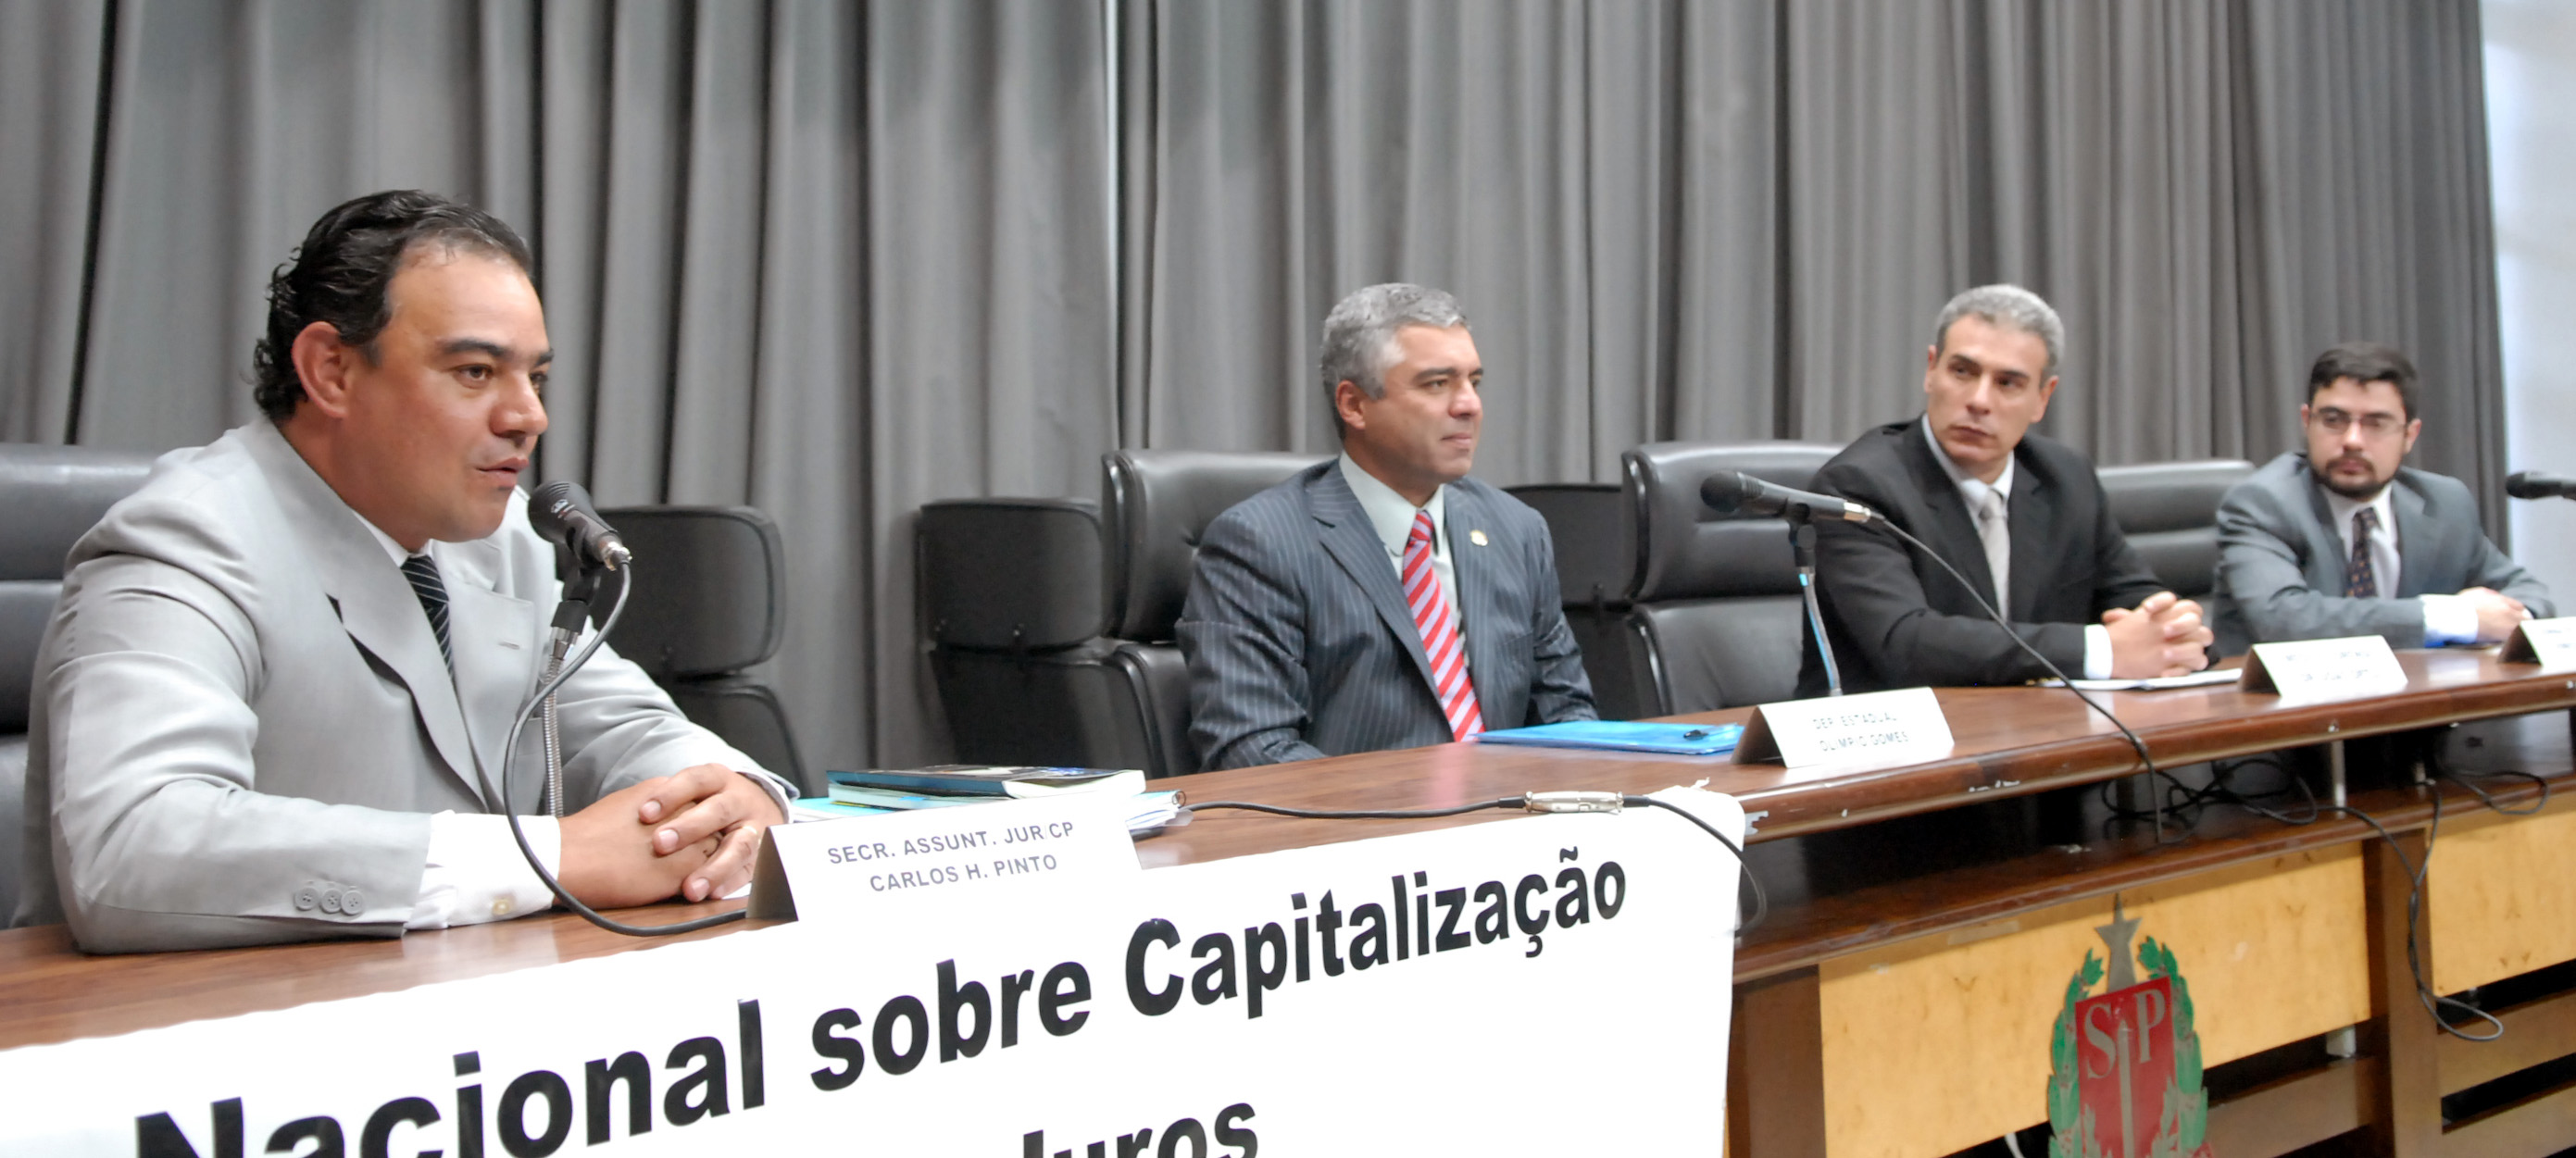
A capitalização, o abuso de juros praticado por empresas de cartões de crédito e as conseqüências do endividamento na saúde do consumidor foram debatidos nesta sexta-feira, 28/3, no I Simpósio Nacional de Abusividade e Capitalização de Juros. O evento foi promovido pela ONG ABC - Associação Brasileira do Consumidor.
Olímpio Gomes (PV) abriu o simpósio declarando que é dever da Assembléia Legislativa fomentar o conhecimento dos cidadãos sobre direitos e deveres estabelecidos pela lei e estimular a reclamação quando os deveres não são cumpridos. Ele homenageou a ONG ABC, dizendo que "ela minimiza os problemas dos paulistanos ocasionados pelas dúvidas em relação às leis".
Experiência em Campinas
De acordo com o secretário de Assuntos Jurídicos de Campinas, Carlos Henrique Pinto, a cidade foi pioneira ao implantar o juro simples. "Em 2005, por determinação da Prefeitura, tivemos que urbanizar uma área invadida bastante especulada por empresas imobiliárias. Para desenvolver este processo, era preciso investir R$ 15 milhões, porém, como pagar tudo isso? Foi oferecido um empréstimo que poderia ser quitado em 12 anos. Só que na hora de cobrar dos moradores o valor dos imóveis a serem construídos, não chegavámos a um senso comum. A conta sempre dava errada. Fomos verificar e constatamos que os juros não eram simples, como manda a lei, e sim compostos, juro sobre juro. Ou seja, o índice de juros a pagar (para financeira) e receber (dos moradores) jamais se igualariam", explicou o secretário.
Empréstimo enganoso
O diretor-presidente da ABC, Marcelo Fernando Segredo, explicou a nocividade dos juros. "Quando se faz um empréstimo consignado, a financeira se baseia no salário bruto, em que são consideradas horas-extras e demais benefícios. Na hora de pagar, o consumidor acaba se prejudicando, porque o salário dele, na verdade, é menor do que o estabelecido no contrato". Segundo ele, a MP 2.170 estabelece que o banco pode cobrar capitalização de juros simples. Porém, o que os bancos praticam são os juros compostos que não são especificados em contrato, enganando o consumidor mal instruído. "Não há fiscalização no Brasil. O Poder Judiciário ignora os juros compostos e os bancos agem impunemente. Caberia ao governo federal regularizar essa situação, pois vivemos uma ditadura disfarçada", frisou Segredo.
Segundo o perito da ONG, Roberto Celo Fondello, o consumidor paga até a taxa de retorno do financiamento. "Se a parcela é R$ 527,50, ela sobe para R$ 590,80. Uma diferença de R$ 63,70. Se o financiamento for feito em 24 meses, ele arcará com R$ 1.528,80 a mais, que é justamente 8% de retorno da financeira, chamada de R8", explicou. Para o perito, a preocupação do ministro da Fazenda Guido Mantega em saber se o sistema financeiro está elevando os empréstimos de forma segura, com capacidade de bancar os riscos desse aumento, está totalmente ligada ao risco de inadimplência dos consumidores. Sendo que, para Fondello, o ministro deveria se preocupar com a cobrança ilegal dos juros a longo prazo.
O grande vilão
O economista José Jorge Meschiatti Nogueira também considera abusivo os juros do cartão de crédito, que são de 16,84% ao mês, numa economia que tem inflação de 5% ao ano. "A diferença dos índices entre os cartões de crédito e as taxas Selic (Sistema Especial de Liquidação e de Custódia) e CDI (Certificado Depósito Interbancário) ao ano é gritante", relatou. De acordo com o economista, os bancos têm legislação específica com uma gama de vantagens, o que ele acha contestável. "Até o Fundo Monetário Internacional considera as taxas abusivas. Em relatório, o FMI afirma que há concentração bancária, sem concorrência, o que eu concordo plenamente. Um dado apresenta, por exemplo, que o Brasil empresta menos e lucra mais em comparação com o Japão, que obtém resultado contrário (empresta mais e lucra menos - 1,2% contra 5,2% do Brasil).
O advogado Mauro Sérgio Rodrigues orientou as pessoas a tomarem cuidado com os empréstimos e juros rotativos dos cartões, pois apesar de o Código de Defesa do Consumidor estabelecer que o consumidor não pode ser submetido a juros excessivos, não é o que ocorre na prática. Buscar informações com advogados e contadores são boas saídas para que a vida não se torne em um pesadelo, aconselha. O economista Nogueira completou dizendo que ONGs, especialistas e cidadãos devem unir forças para barrar os juros compostos, considerado o grande vilão dos empréstimos e dos cartões de crédito.
Danos à saúde
"O stress da sociedade moderna capitalista traz a valorização do ter em relação ao ser. A busca do consumo excessivo (bens materiais) provoca danos à saúde, como problemas cardiovasculares (freqüência cardíaca e pressão arterial) e psiquiátricos (stress), explicou o médico João OPtiz. Tais danos podem ocasionar derrame, infarto, ansiedade, depressão, nervosismo e irritabilidade, entre outros. Isso, segundo o médico, leva a pessoa a buscar conforto nas drogas (como o álcool), que lentifica o pensamento, uma alternativa errada de enfrentar os problemas ocasionados pelo endividamento. Ele faz um alerta a todos os endividados: "independentemente do tamanho da dívida, não estamos livres de sentir os efeitos fisiológicos".
Notícias mais lidas
- Alesp aprova novo valor do Salário Mínimo Paulista, de R$ 1.874
- Eleições 2026: confira lista dos 94 deputados estaduais eleitos para a 21ª Legislatura da Alesp
- PL elege 27 deputados e mantém maior bancada da Alesp; PT segue como segunda
- Mães atípicas: mulheres que se refizeram na individualidade dos filhos
- Carreta da Mamografia na Alesp terá atendimento gratuito e aberto ao público; veja datas e horários
- Aprovados na Alesp, novo Salário Mínimo Paulista e abono a servidores são sancionados
- Diretora-Geral do Senado lança livro em São Paulo sobre liderança feminina na gestão pública
- Alesp autoriza adesão do Estado de SP ao programa federal de transparência fiscal
- Confira quem são os parlamentares reeleitos e os que chegam à Alesp pela primeira vez

Lista de Deputados
Mesa Diretora
Líderes
Relação de Presidentes
Parlamentares desde 1947
Frentes Parlamentares
Prestação de Contas
Presença em Plenário
Código de Ética
Corregedoria Parlamentar
Perda de Mandato
Veículos do Gabinete
O Trabalho do Deputado
Pesquisa de Proposições
Pesquisa de Processos
Sessões Plenárias
Votações no Plenário
Questões de Ordem
Regimento Interno
Consolidação de Leis
Sobre o Processo Legislativo
Legislação Estadual
Orçamento
Atos e Decisões
Constituições
Regimento Interno
Coletâneas de Leis
Constituinte Estadual 1988-89
Legislação Eleitoral
Notificação de Normas e Proposições